Moneta Money Bank představila výsledky za 2Q 2024, čistý zisk podle očekávání
Moneta Money Bank představila výsledky za 2Q, v 10:00 se koná konferenční hovor. Čistý zisk ve výší 1,4 mld. Kč byl podle očekávání, když meziroční pokles čistých úrokových výnosů byl kompenzován vyššími výnosy z poplatků, vyššími ostatními výnosy a nižšími náklady na riziko. Management opět potvrdil záměr v tomto roce dodat čistý zisk minimálně 5,2 mld. Kč. Výsledky hodnotíme neutrálně.
| Výsledky hospodaření Moneta Money Bank za 2Q 2024 | |||
|---|---|---|---|
| v mil. Kč | 2Q 2024 | Konsensus trhu | 2Q 2023 |
| Čisté úrokové výnosy | 2 110 | 2 140 | 2 167 |
| Čisté poplatky a provize | 752 | 742 | 663 |
| Ostatní provozní výnosy | 243 | 247 | 198 |
| Provozní výnosy | 3 105 | 3 129 | 3 028 |
| Provozní náklady | (1 353) | (1 349) | (1 372) |
| Provozní zisk | 1 752 | 1 781 | 1 656 |
| Náklady na riziko | (102) | (139) | (146) |
| Čistý zisk | 1 418 | 1 408 | 1 263 |
Čisté úrokové výnosy v 2Q dosáhly 2 110 mil. Kč, meziročně o 3 % nižší, 1 % pod konsensem. Čistá úroková marže se meziročně snížila o 0,3 p.b. na 1,8 %.
Čisté poplatky a provize ve 2Q meziročně vzrostly o 13 %. Růst byl tažen především distribucí investičních produktů.
Ostatní provozní výnosy meziročně výrazně vzrostly (+ 23 %), když jejich růst byl podpořen pozitivním dopadem z cizoměnových transakcí a přeceněním derivátů.
Provozní náklady se meziročně nepatrně snížily, a to především díky nižšímu příspěvku do regulatorních fondů.
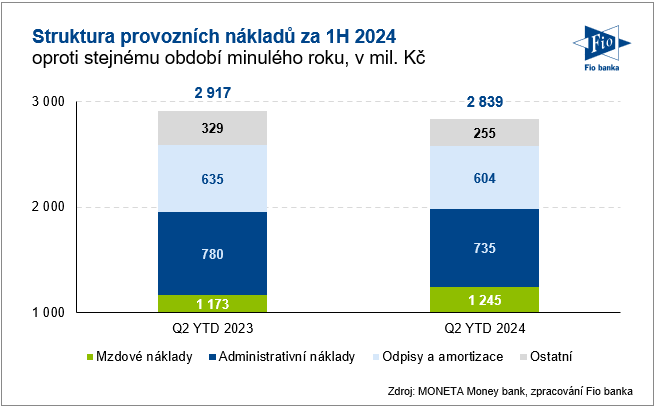
Struktura provozních nákladů Moneta Money Bank
Na provozní úrovni banka reportovala zisk ve výši 1 752 mil. Kč, meziroční nárůst o 6 % a mírně pod konsensem. Naše projekce počítala s provozním ziskem 1 801 mil. Kč.
Náklady na riziko ve výši 102 mil. Kč se meziročně snížily o 30 %. Za 1H 2024 představovaly 18 bazických bodů (237 mil. Kč) a jsou tak v souladu s výhledem managementu na tento rok (10-30 bazických bodů).
Celkově tak čistý zisk banky ve výši 1 418 mil. Kč byl meziročně o 12 % vyšší a mírně předčil tržní odhad. Náš odhad byl ve výši 1 434 mil. Kč.
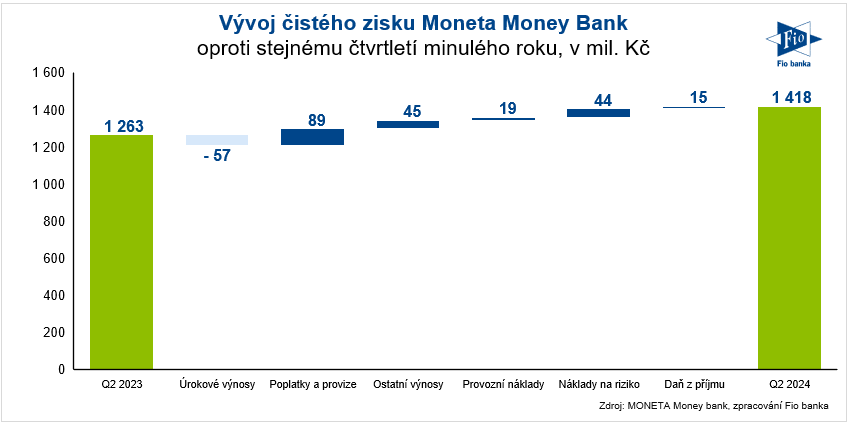
Vývoj čistého zisku Moneta Money Bank za 2Q 2024
Za celý rok tak Moneta vykázala čistý zisk ve výši 2,7 mld. Kč a je na dobré cestě doručit celoroční cíl minimálně 5,2 mld. Kč.
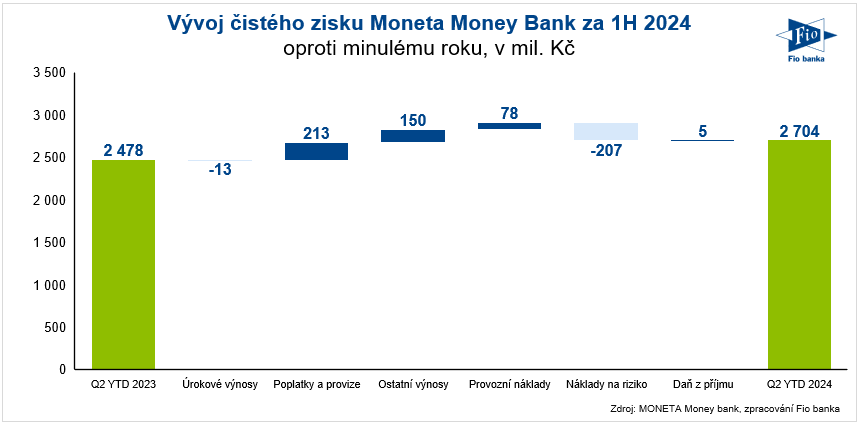
Vývoj čistého zisku Moneta Money Bank za 1H 2024
Klientské vklady se meziročně zvýšily téměř o 16 % na 426 mld. Kč. Úvěry klientům vzrostly meziročně pouze nepatrně o 1 % na 271 mld. Kč. Moneta za 2Q dále reportovala kapitálovou přiměřenost 19,4 % a ukazatel krytí likvidity dosáhl hodnoty 339,5 %.
Management spolu s výsledky také opětovně potvrdil svůj střednědobý výhled, který představil již s výsledky za 4Q 2023. Nadále v období 2024-2028 plánuje doručit kumulovaný čistý zisk na akci 54,2 Kč.
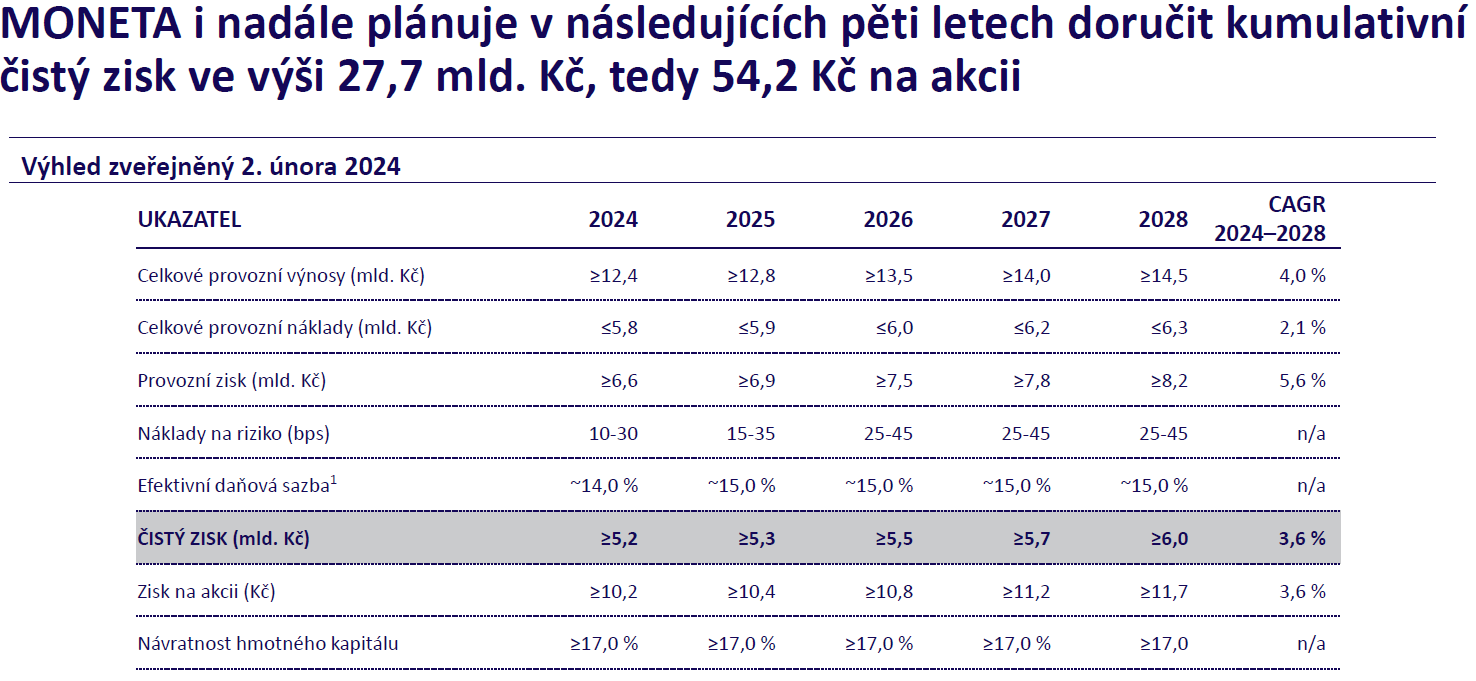
Střednědobý výhled Moneta Money Bank, zdroj: Moneta Money Bank
Výsledky hodnotíme neutrálně a nemají materiální dopad na naši cílovou cenu 104 Kč na akcii.
Akcie Monety (BAAGECBA) před výsledky na pražské burze uzavřely na 111,40 Kč a na RM-SYSTÉMu na 111 Kč.
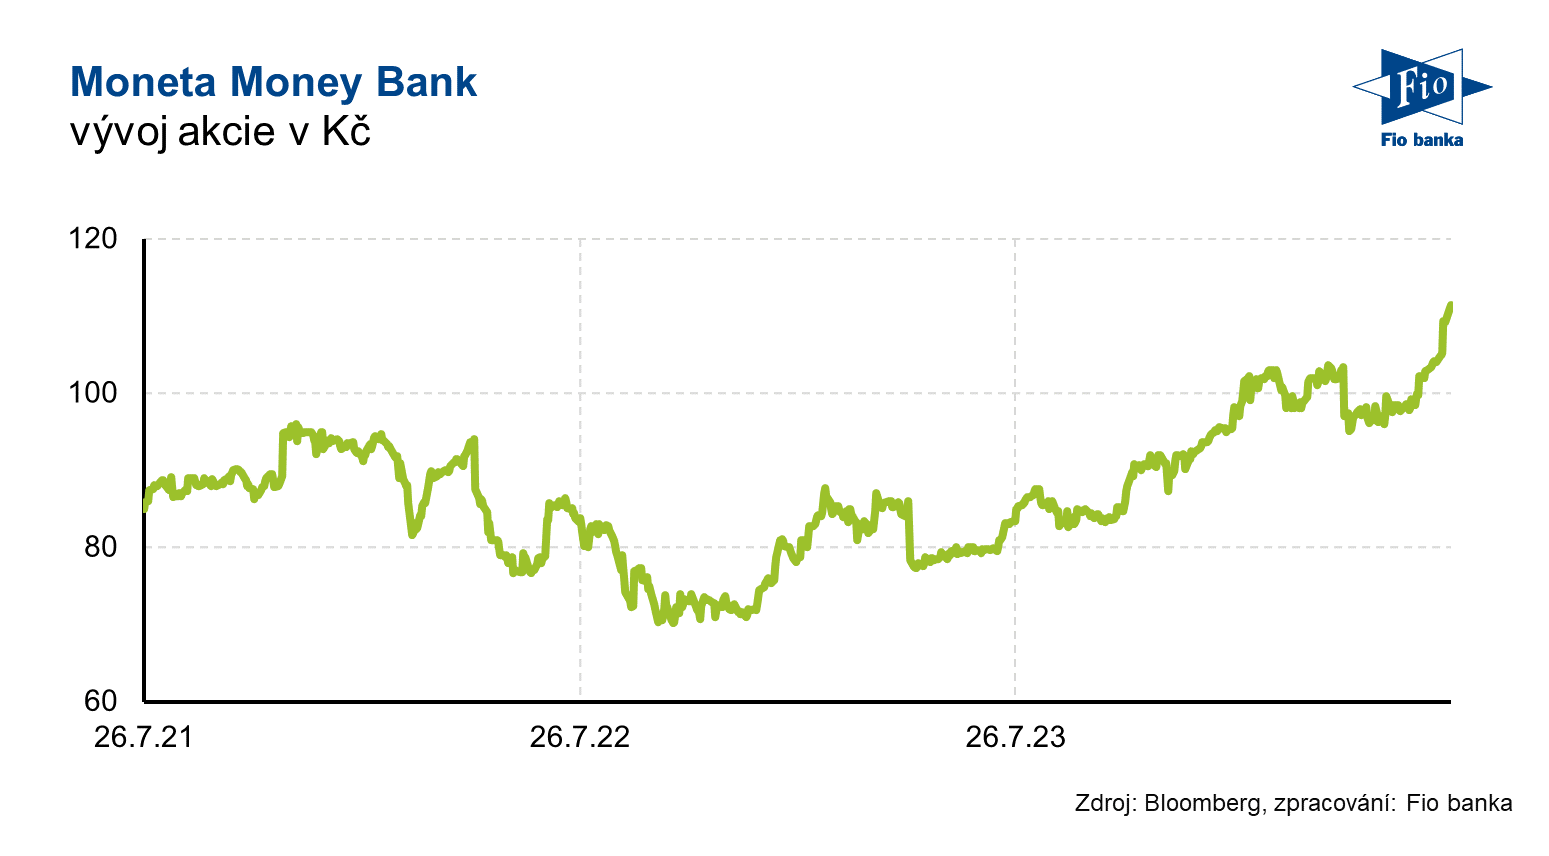
Vývoj akcie Moneta Money Bank
Zdroj: Moneta Money Bank
Karel Nedvěd, Fio banka, a.s.
Související odkazy
- Moneta: Citi zvyšuje cílovou cenu ze 204,9 Kč na 206,8 Kč při stálém doporučení „Buy“
- Konferenční hovor Moneta Money Bank 3Q 2026: Zvýšení výhledu na příští rok a riziko sektorové daně
- Pražská burza otevírá pátek poklesem, Moneta reportovala výsledky
- Moneta Money Bank za 3Q 2026 dosáhla čistého zisku 2,2 mld. Kč a navyšuje celoroční výhled
- Projekce hospodaření Moneta Money Bank za 3Q 2026
Nejnovější:
- Siemens zveřejnil výsledky za 4Q, zaznamenal rekordní objednávky a zvýšil střednědobé cíle
- Vývoj cen komodit: Zemní plyn (+3,14 %), stříbro (-1,64 %), zlato (-1,42 %)
- Vývoj měnových párů: EUR/CZK 24,35
- Frankfurtská burza v úvodu roste, výsledky zveřejnily společnosti Siemens, Allianz a další
- Pražská burza v úvodu obchodování nepatrně klesá, ČEZ po výsledcích bez výrazného pohybu
- NVIDIA: Správní rada po další kauze údajně hledá náhradu za Jensena Huanga (+pohledy analytiků)
- Asijsko-pacifický region oslabuje kvůli krizi ve vedení Nvidie
- Akciový výhled
- CSG: JP Morgan snižuje cílovou cenu ze 27,5 EUR na 12 EUR s novým doporučením „Neutral“
- CSG: Oddo BHF snižuje cílovou cenu ze 25 na 14 EUR s novým doporučením „Neutral“


