Siemens zveřejnil výsledky za 4Q, zaznamenal rekordní objednávky a zvýšil střednědobé cíle
Německý průmyslový konglomerát Siemens zveřejnil výsledky hospodaření za čtvrtý kvartál fiskálního roku 2026, který skončil 30. září 2026. Tržby meziročně vzrostly o 11 %. Objednávky se zvýšily o 58 %, k čemuž přispěly velké železniční zakázky v divizi Mobility a poptávka datových center v divizi Chytrá infrastruktura. Firma zároveň představila výhled na fiskální rok 2027 a podle analytiků neočekávaně zvýšila své střednědobé cíle.

| Výsledky společnosti Siemens (SIE) za 4Q FY 2026 | |||
|---|---|---|---|
| 4Q FY 2026 | Konsensus 4Q FY 2026 | 4Q FY 2025 | |
| Tržby (mld. EUR) | 23,68 | 23,20 | 21,43 |
| Čistý zisk (mld. EUR) | 2,43 | -- | 1,84 |
| Očištěný zisk na akcii (EPS, EUR/akcie) | 3,01 | 2,85 | 2,30 |
Výsledky
Tržby společnosti ve 4Q meziročně vzrostly o 11 % na 23,68 mld. EUR při odhadu 23,20 mld. EUR. Porovnatelné tržby zaznamenaly meziroční růst o 10 % při očekávání +8,3 %.
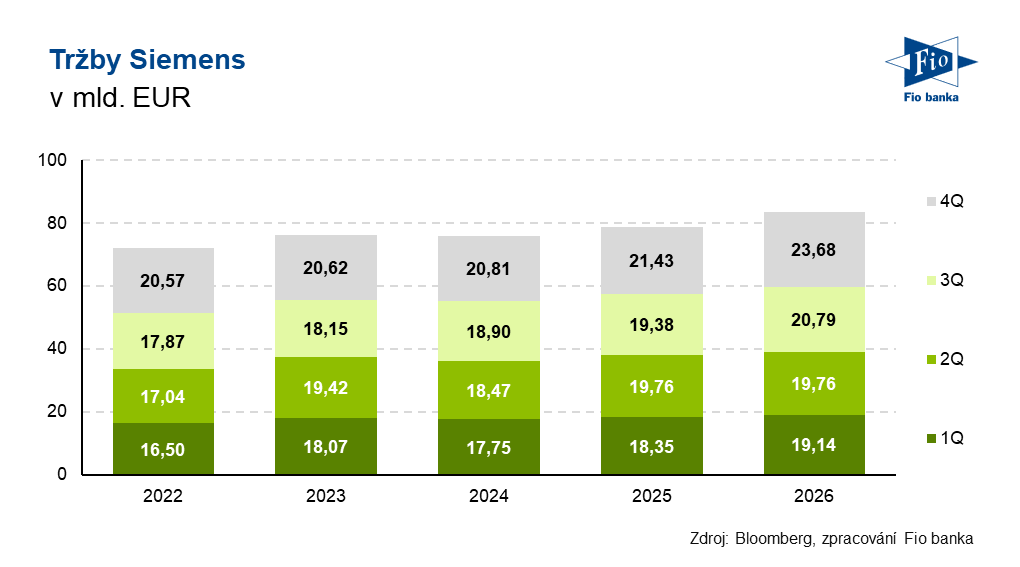
Tržby z průmyslových činností zaznamenaly meziroční růst o 11 % na 23,13 mld. EUR.
| Tržby Siemens ve 4Q dle průmyslových divizí (mld. EUR) |
|||
|---|---|---|---|
| Divize | Tržby | Konsensus | Meziroční změna |
| Digitální průmysl | 5,59 | 5,42 | +11 % |
| Chytrá infrastruktura | 7,24 | 6,96 | +16 % |
| Mobilita | 3,51 | 3,54 | +9 % |
| Siemens Healthineers | 6,78 | -- | +7 % |
Objednávky meziročně vzrostly o 58 % na 34,77 mld. EUR při projekcích 27,52 mld. EUR. Poměr přijatých objednávek k tržbám (book-to-bill) dosáhl 1,47 a objem nevyřízených objednávek (backlog) činil 143 mld. EUR.
- Objednávky divize Digitální průmysl zaznamenaly růst o 16 % na 6,41 mld. EUR při odhadu 5,65 mld. EUR. V softwarovém byznysu k růstu přispěly velké zakázky v oblastech PLM a EDA.
- Objednávky divize Chytrá infrastruktura dosáhly 8,67 mld. EUR, což je meziročně o 40 % více. Projekce byly na úrovni 7,52 mld. EUR. Divize opět získala řadu větších zakázek od zákazníků z oblasti datových center, a to převážně v USA a Evropě.
- Objednávky divize Mobility činily rekordních 10,74 mld. EUR (před rokem 2,52 mld. EUR), přičemž odhad trhu byl pouze 5,69 mld. EUR. Mezi zakázkami byla objednávka vysokorychlostních vlaků včetně kompletní údržby v Německu za 2,4 mld. EUR a podíl divize ve výši 1,9 mld. EUR na zakázce na dodávku příměstských vlaků v Německu.
- Objednávky divize Siemens Healthineers vzrostly meziročně o 15 % na 8,33 mld. EUR.
Zisk z průmyslových činností meziročně vzrostl o 22 % na 3,90 mld. EUR při očekávání 3,74 mld. EUR. Zisková marže se zvýšila o 1,5 p. b. na 16,8 % při konsensu 16,3 %.
Zisk před zdaněním divize Finančních služeb dosáhl 150 mil. EUR, přičemž před rokem činil 91 mil. EUR.
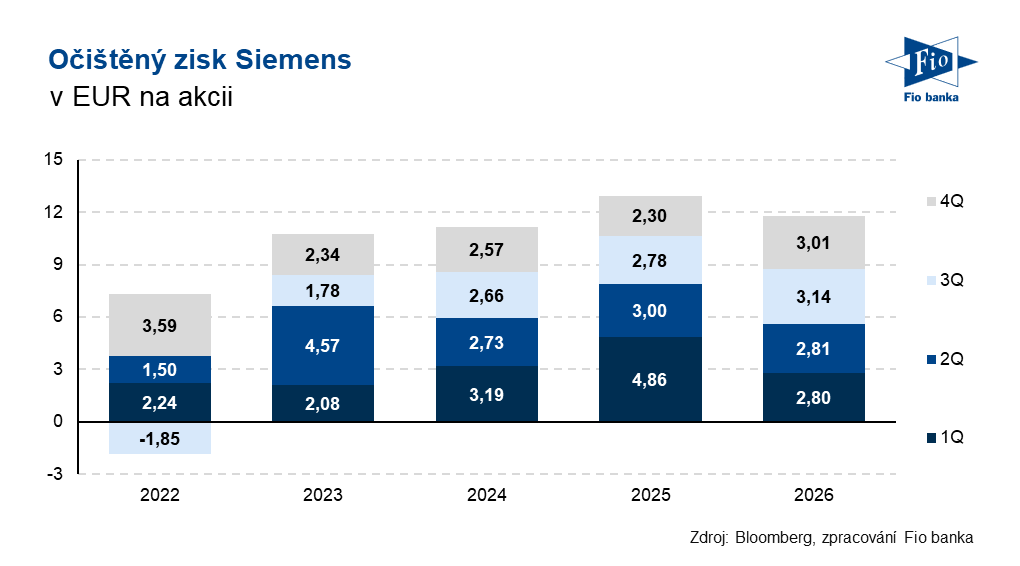
Volný hotovostní tok (FCF) vzrostl meziročně o 4,7 % na 5,56 mld. EUR.
Siemens během fiskálního roku 2027 plánuje snížit svůj podíl v Siemens Healthineers formou přímého spin-offu a tuto společnost dekonsolidovat. Akcionářům převede 34,1 % svého podílu, a to v poměru jedna akcie Siemens Healthineers za každé dvě akcie Siemens.
Výhled
Siemens Healthineers by měl být v průběhu prvního kvartálu fiskálního roku 2027 klasifikován jako ukončovaná činnost, výhled skupiny proto efekty spojené s touto divizí nezahrnuje. Ve fiskálním roce 2027 konglomerát očekává:
- Růst porovnatelných tržeb v rozmezí 9 % až 11 % a poměr přijatých objednávek k tržbám vyšší než 1.
- V divizi Digitální průmysl porovnatelný růst tržeb o 8 % až 12 % (konsensus +8,08 %) a ziskovou marži ve výši 20 % až 22 %. Očekávalo se 20,8 %.
- V divizi Chytrá infrastruktura porovnatelný růst tržeb o 11 % až 13 % (konsensus +11,5 %) a ziskovou marži ve výši 19,5 % až 20,5 %. Konsensus byl 20,1 %.
- V divizi Mobility porovnatelný růst tržeb o 6 % až 8 % (trh odhadoval +7,13 %) a ziskovou marži ve výši 8 % až 10 %. Očekávalo se 9,15 %.
- Očištěný zisk na akcii ve výši 10,20 až 10,80 EUR.
Střednědobé cíle
Siemens zvýšil své střednědobé cíle. Růst porovnatelných tržeb nyní očekává v rozmezí 7 % až 11 % (dříve 6 % až 9 %) a růst očištěného zisku na akcii nově ve dvouciferném pásmu (dříve ve vyšších jednotkách procent).
Dividenda
Vedení navrhuje zvýšit dividendu na 5,50 EUR na akcii z 5,35 EUR před rokem. Konsensus byl na úrovni 5,58 EUR.
Komentář vedení
„Fiskální rok 2026 byl pro Siemens mimořádný. Na našich klíčových trzích jsme dosáhli silného ziskového růstu díky inovacím, konkurenceschopnosti a důslednému naplňování naší strategie. S rozšířenou nabídkou digitálních řešení Siemens Xcelerator vzrostl náš digitální byznys o 16 %. Průmyslová AI představuje výjimečnou růstovou příležitost a Siemens je připraven v této oblasti vítězit. Důsledným škálováním průmyslové AI otevíráme další fázi našeho ziskového růstu. Vzhledem k naší ambici překonávat naše klíčové trhy představujeme ambiciózní výhled na fiskální rok 2027 a zvyšujeme střednědobé cíle na úrovni skupiny,“ uvedl prezident a generální ředitel Roland Busch.
„Po mimořádném čtvrtém kvartálu jsme fiskální rok 2026 uzavřeli s rekordními objednávkami, ziskem i volným hotovostním tokem. Chceme, aby z tohoto úspěchu profitovali i naši akcionáři. V souladu s naší progresivní dividendovou politikou proto navrhujeme zvýšit dividendu na 5,50 EUR na akcii. V rámci dříve oznámeného spin-offu navíc plánujeme převést 34,1 % našeho podílu ve společnosti Siemens Healthineers na naše akcionáře, a to v poměru jedna akcie Siemens Healthineers za každé dvě akcie Siemens,“ uvedla finanční ředitelka Veronika Bienert. „Stavíme na síle uplynulého fiskálního roku a zaměřujeme se na další fázi naší ziskové růstové trajektorie ve fiskálním roce 2027 i v dalších letech.“
Pohled analytiků
Analytici z JPMorgan hovoří o silných výsledcích a vzhledem k dynamice objednávek považují výhled na fiskální rok 2027, který je nad konsensem, za dobře podložený. Očekávají navýšení konsensu v řádu jednotek procent. Zvýšení střednědobého finančního rámce podle nich bylo v tuto chvíli neočekávané a je pro Siemens velmi neobvyklé.
Analytici z Citi uvedli, že pokud se překonání odhadů objednávek v divizi Chytrá infrastruktura dalo po výsledcích konkurence očekávat, zprávy z divize Digitální průmysl jsou jednoznačně pozitivní. Počítají s navýšením konsensu na fiskální rok 2027 ve středních až vyšších jednotkách procent.
Analytici z Bernstein uvedli, že objednávky překonaly odhady o dvouciferné procento, což ukazuje na pokračující sílu v oblasti datových center. Výsledky podle nich celkově potvrzují dvojí expozici Siemensu vůči AI napříč elektrifikací a automatizací.
Analytik Ben Uglow ze společnosti Oxcap označil výsledky po provozní stránce za vynikající. Hlavním překvapením je podle něj zvýšení laťky růstu tržeb v divizi Digitální průmysl, které vnímá jako známku důvěry v pokračování nového cyklu.
Akcie Siemens
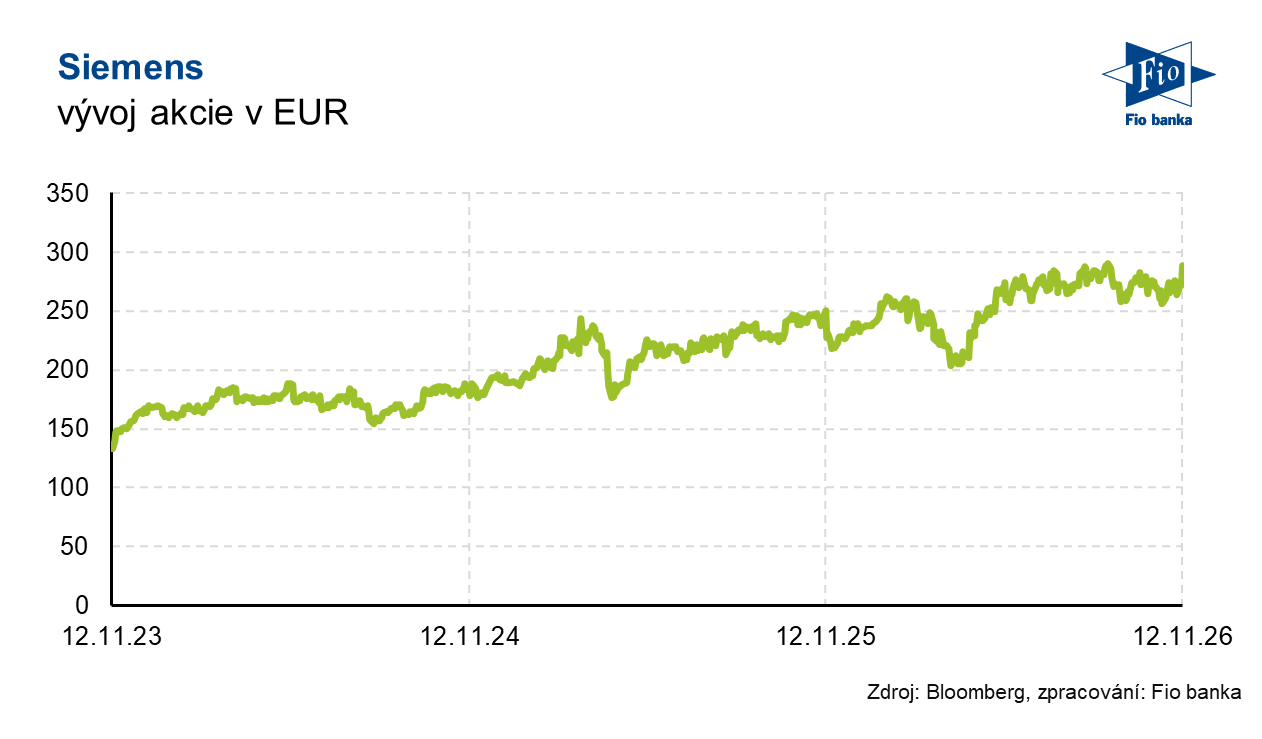
| Akcie Siemens (SIE) posilují o 4,1 % na 288,45 EUR | |||
|---|---|---|---|
| Ukazatel | Ukazatel | ||
| Kapitalizace (mld. EUR) | 225,6 | P/E | 26,6 |
| Vývoj za letošní rok (%) | +20,6 | Očekávané P/E | 22,5 |
| 52týdenní minimum (EUR) | 198,0 | Prům. cílová cena (EUR) | 311,3 |
| 52týdenní maximum (EUR) | 291,7 | Dividendový výnos (%) | 1,9 |
Zdroj: Siemens, Bloomberg
Michal Bárta, Fio banka, a.s.
Related links
- Frankfurtská burza v úvodu roste, výsledky zveřejnily společnosti Siemens, Allianz a další
- Německá burza dnes bez výrazného pohybu, hlavní pozornost směřovala na kvartální reporty
- DAX otevírá na červené nule, výsledková sezóna je v plném proudu
- Frankfurtská burza zakončila týden v zelených hodnotách
- Frankfurt uzavřel první polovinu roku v zelených číslech
Latest:
- Siemens zveřejnil výsledky za 4Q, zaznamenal rekordní objednávky a zvýšil střednědobé cíle
- Vývoj cen komodit: Zemní plyn (+3,14 %), stříbro (-1,64 %), zlato (-1,42 %)
- Vývoj měnových párů: EUR/CZK 24,35
- Frankfurtská burza v úvodu roste, výsledky zveřejnily společnosti Siemens, Allianz a další
- Pražská burza v úvodu obchodování nepatrně klesá, ČEZ po výsledcích bez výrazného pohybu
- NVIDIA: Správní rada po další kauze údajně hledá náhradu za Jensena Huanga (+pohledy analytiků)
- Asijsko-pacifický region oslabuje kvůli krizi ve vedení Nvidie
- Akciový výhled
- CSG: JP Morgan snižuje cílovou cenu ze 27,5 EUR na 12 EUR s novým doporučením „Neutral“
- CSG: Oddo BHF snižuje cílovou cenu ze 25 na 14 EUR s novým doporučením „Neutral“


