Čistý zisk Erste Group za 3Q 2026 dosáhl 1,1 mld. EUR
Erste Group představila výsledky hospodaření za 3Q 2026. Výsledkový report zahrnuje plnou konsolidaci Erste Bank Polska (dříve Santander Bank Polska). Čistý zisk se meziročně zvýšil o 24 % na 1,1 mld. EUR. Management zvýšil výhled na letošní rok. V 9:00 bude následovat konferenční hovor s managementem. Výsledky hodnotíme mírně pozitivně.

| Výsledky hospodaření Erste Group za 3Q 2026 | |||
|---|---|---|---|
| v mil. EUR | 3Q 2026 | Konsensus 3Q 2026 | 3Q 2025 |
| Čisté úrokové výnosy | 2 872 | 2 795 | 1 975 |
| Čisté poplatky a provize | 974 | 993 | 798 |
| Ostatní provozní výnosy | 226 | 243 | 146 |
| Provozní výnosy | 4 072 | 4 031 | 2 919 |
| Provozní náklady | (1 756) | (1 768) | (1 362) |
| Provozní zisk | 2 316 | 2 263 | 1 556 |
| Náklady na riziko | (170) | (172) | (136) |
| Čistý zisk | 1 121 | 1 078 | 901 |
Výsledky za 3Q 2026
Čisté úrokové výnosy vzrostly díky organickému růstu a příspěvku polské akvizice na 2 872 mil. EUR, meziročně +45 % a mírně nad naším očekáváním 2 835 mil. EUR.
Výnosy z poplatků a provizí se meziročně zvýšily o 22 % na 974 mil. EUR. Ostatní provozní výnosy vzrostly na 226 mil. EUR. Celkově provozní výnosy dosáhly 4 072 mil. EUR při našem očekávání ve výši 4 074 mil. EUR.
Provozní náklady meziročně vzrostly o 29 % na 1 756 mil. EUR a zahrnovaly náklady související s akvizicí Erste Bank Polska (odpisy nehmotných aktiv ve výši 49 mil. EUR a integrační náklady 27 mil. EUR). Na provozní úrovni Erste reportovala zisk 2 316 mil. EUR (meziročně +49 %) při našem očekávání ve výši 2 277 mil. EUR.
Náklady na riziko dosáhly 170 mil. EUR.
Na úrovni čistého zisku Erste vykázala 1 121 mil. EUR, meziročně o 24 % více a mírně nad naším odhadem 1 092 mil. EUR.
Za prvních 9 měsíců letošního roku dodala banka čistý zisk ve výši 3,1 mld. EUR.
Erste dále reportovala celkovou kapitálovou přiměřenost 19,2 %, meziroční růst (bez Erste Bank Polska) úvěrového portfolia o 7,7 % a klientských vkladů o 6,6 %.
Výhled na 2026
Management zvýšil výhled na letošní rok. Očekává růst úvěrového portfolia včetně Erste Bank Polska na více než 290 mld. EUR (původně ~ 290 mld. EUR). Čisté úrokové výnosy bez Erste Bank Polska by měly vzrůst o více než 6 % (původně přibližně 5 %). Růst výnosů z poplatků a provizí bez Erste Bank Polska by měl činit zhruba 10 % (původně 7–9 %) a poměr nákladů k výnosům bez Erste Bank Polska by měl být nižší než 46 % (původně 47 %).
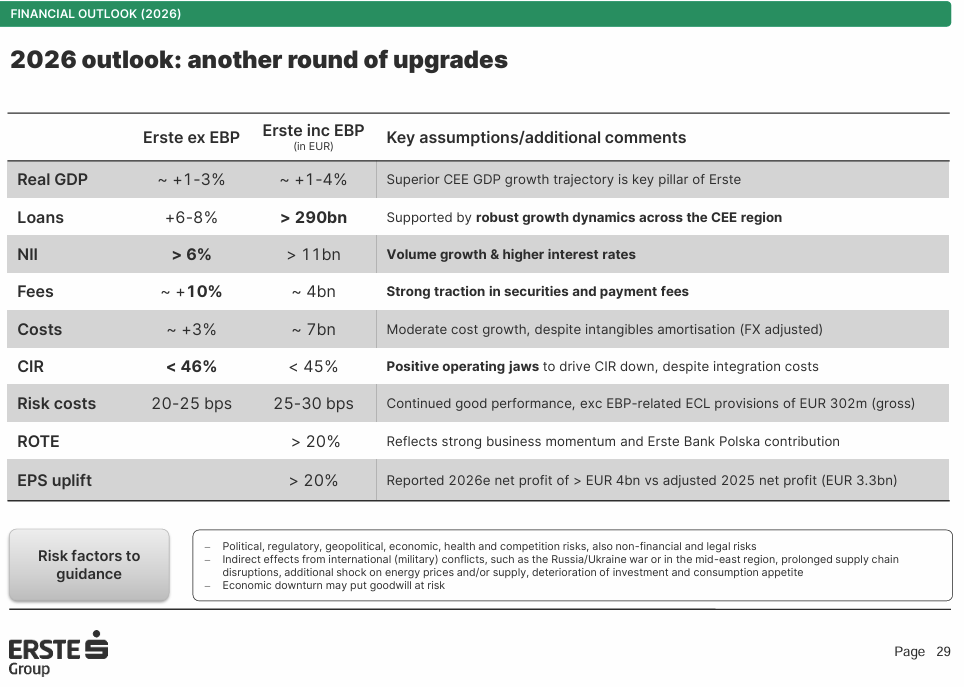
Výhled Erste Group na rok 2026, zdroj: Erste Group
Hodnocení výsledkového reportu
Erste Group dodala opět velmi silné provozní výsledky, které však pro nás nejsou výrazným překvapením. Čistý zisk ve výši 1,1 mld. EUR byl mírně nad naším očekáváním. Management dále zvýšil výhled klíčových výnosových položek – čistých úrokových výnosů a výnosů z poplatků a provizí. Z celkového pohledu tak hodnotíme dnešní výsledkový report mírně pozitivně.
Akcie Erste Group (BAAERBAG) včera uzavřely na pražské burze na 2 618 Kč, na burze RM-SYSTÉM na 2 669 Kč.
Zdroj: Erste Group
Karel Nedvěd, Fio banka, a.s.
Související odkazy
- Erste: Keefe Bruyette & Woods zvyšuje cílovou cenu na 128 EUR s doporučením „Market Perform“
- Erste: Keefe Bruyette & Woods snižuje cílovou cenu ze 126 EUR na 124 EUR s doporučením „Outperform“
- Erste: Goldman Sachs zvyšuje cílovou cenu ze 156,8 EUR na 160,7 EUR se stávajícím doporučením
- Erste: Mediobanca snižuje cílovou cenu ze 150 EUR na 145 EUR se stávajícím doporučením „Outperform“
- Erste: Autonomous Research snižuje cílovou cenu ze 136,53 EUR na 133 EUR při stávajícím doporučením
Nejnovější:
- Eurozóna: Běžný účet ECB vykázal v září přebytek 12,5 mld. EUR
- Frankfurtská burza otevírá seanci v zelených číslech
- Pražská burza otevírá seanci v záporu
- Asijsko-pacifický region zakončuje seanci smíšeně
- Akciový výhled
- CSG: Erste snižuje cílovou cenu z 26,1 EUR na 15,6 EUR při stávajícím doporučením „Buy“
- Evropské futures kontrakty se obchodují v zeleném
- Očekávané události: Běžný účet ECB (eurozóna), nové žádosti o podporu v nezaměstnanosti (USA)
- Širší index S&P 500 uzavírá středeční seanci poklesem o -0,23 %.
- Komerční banka: Agentura Fitch potvrdila rating ‚A+‘ se stabilním výhledem


