V. Benda a J. Matějů z ČNB v HN píší o vývoji měnové politiky
Člen bankovní rady ČNB V. Benda a poradce J. Matějů v HN píší o vývoji měnové politiky. V krátkém článku se zamýšlí nad faktory, které mohou vést k rychlejšímu, či naopak pomalejšímu, zvyšování úrokových sazeb ze strany centrální banky.
 Člen bankovní rady ČNB Vojtěch Benda; Zdroj: ČNB
Budoucí vývoj měnové politiky
Člen bankovní rady České národní banky (ČNB) Vojtěch Benda dnes spolu s poradcem bankovní rady Jakubem Matějů v Hospodářských novinách věnuje sloupek budoucímu vývoji měnově politiky v České republice. Zmiňovaná dvojice se v článku zamýšlí nad tím, jaké jsou argumenty pro, a jaké naopak proti, dalšímu utahování měnových podmínek prostřednictvím růstu úrokových sazeb.
Faktory proti růstu sazeb
Jako faktory proti zvyšování sazeb Benda s Matějů zmiňují již několik týdnů diskutované záležitosti včetně ekonomického zpomalení Německa a celé eurozóny, nejistotu z titulu protekcionistických opatření a nižší globální poptávky a v návaznosti na výše zmíněné zpomalení v eurozóně samozřejmě také opatrnější rétoriku Evropské centrální banky (ECB) ohledně potenciálního utahování měnové politiky po posledním zasedání.
Co hovoří pro rychlejší růst sazeb?
Naopak pro rychlejší utahování podle autorů hovoří nadále slušná dynamika růstu české ekonomiky, o čemž vypovídají poslední data ohledně tempa růstu HDP či vývoj trhu práce. Posléze se Benda s Matějů věnují také tématu brexitu, kde se pokouší o kvantifikaci případného dopadu odchodu Velké Británie z Evropské unie (EU) bez dohody. Podle nich by výsledný dopad byl zhruba ve výši 1,1 % HDP, přičemž hlavní efekt by šel přes nižší vývoz skrz země EU. Posléze však dodávají, že taková situace by vytvářela tlak na oslabování koruny a tím pádem generovala výraznější růst dovozních cen a vyšší inflaci. „Ve výsledku by nás zavedení obchodních bariér v obchodu s Británií vedlo k úvaze o rychlejším růstu sazeb“, uzavírají úvahy o případném „tvrdém“ brexitu Benda s Matějů. V závěru článku je zdůrazněn také vývoj koruny bez návaznosti na brexit, tedy již několik kvartálů slabší úroveň kurzu proti prognózám samotné centrální banky. Benda s Matějů tak článek uzavírají očekávaným konstatováním, že kurz koruny může v případě, kdy bude setrvávat delší dobu na slabších úrovních, vytvářet prostor pro rychlejší utahování měnových podmínek k neutrální úrovni prostřednictvím úrokových sazeb.
Kompletní článek je k dispozici zde.
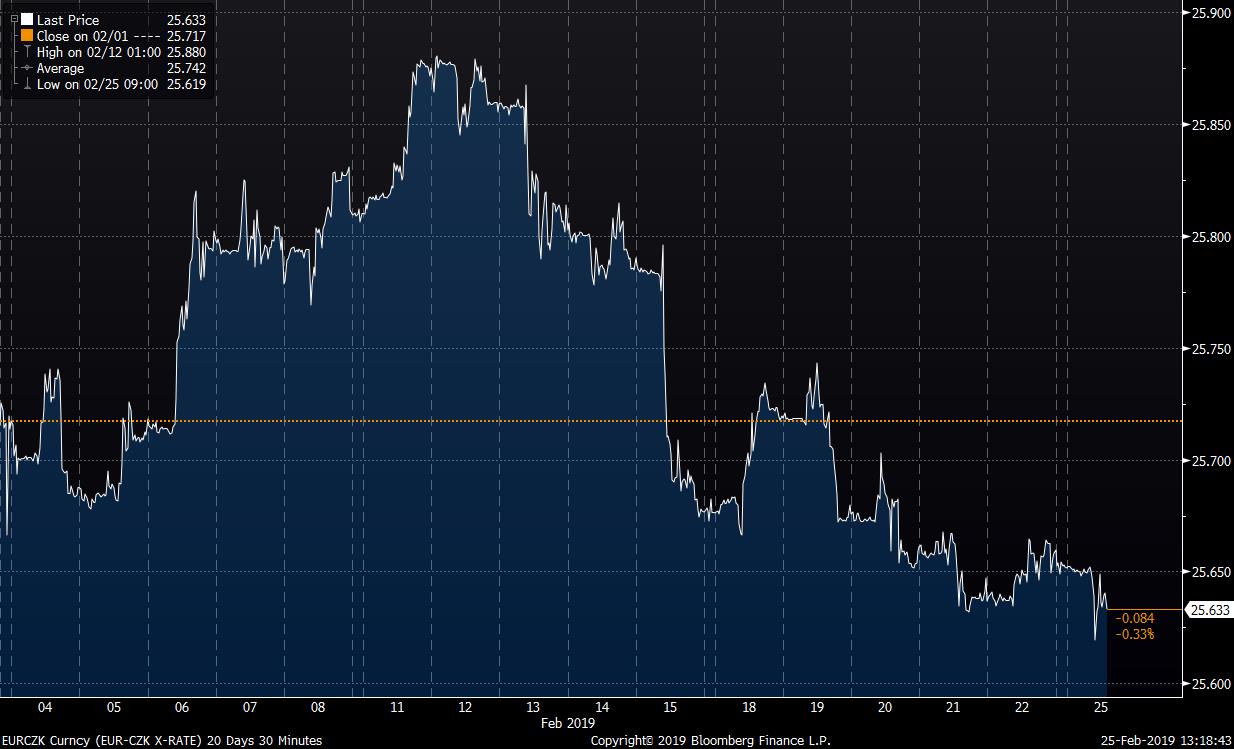 Vývoj měnového páru EUR/CZK v posledním měsíci; Zdroj: Bloomberg
Zdroj: Hospodářské noviny; Bloomberg
František Mašek, Fio banka, a.s.
Nejnovější:
- Erste: Concorde snižuje cílovou cenu ze 137,8 EUR na 133,4 EUR a mění doporučení na „Buy“
- Erste: Barclays mírně zvyšuje cílovou cenu ze 136 EUR na 137 EUR se stávajícím doporučením
- Frankfurtská burza v úvodu seance mírně posiluje
- Pražská burza v úvodu obchodování posiluje
- Asijsko-pacifický region se obchoduje smíšeně, technologie umazávají ztráty
- Akciový výhled
- Evropské futures kontrakty se obchodují smíšeně
- Očekávané události: Index nákupních manažerů PMI ve výrobě (napříč regiony), stavební výdaje (USA)
- USA uzavírají pod tlakem technologií ve ztrátě
- Frankfurtská burza uzavřela páteční obchodování v červených číslech


