ČEZ: komentář k výsledkům hospodaření za 2Q 2024
ČEZ dnes ráno zveřejnil své hospodářské výsledky za 2Q 2024, resp. 1H 2024.
| Výsledky hospodaření za 2Q 2024 | ||||
|---|---|---|---|---|
| mld. Kč | 2Q 2024 | Konsensus trhu* | 2Q 2023 |
y/y |
| Výnosy | 74,3 | 75,0 | 76,3 | -2,6 % |
| EBITDA | 28,8 | 26,0 | 29,8 | -3,4 % |
| EBIT | 19,7 | 17,1 | 21,0 | -6,2 % |
| Čistý zisk |
7,5 | 6,2 | 11,6 | -35,3 % |
| Zisk na akcii (Kč) |
14,0 | - | 21,6 | -35,3 % |
*průměr podle průzkumu ČEZ
Pozn.: Čistý zisk a zisk na akcii jsou očištěné o mimořádné nehotovostní vlivy.
ČEZ v letošním druhém čtvrtletí představil velmi solidní výsledky hospodaření.
Provozní zisk EBITDA činil 28,8 mld. Kč (-3,4 % y/y), čímž překonal jak náš odhad 25,7 mld. Kč, tak tržní konsensus posazený na hladinu 26 mld. Kč. Pokud bychom byli ještě konkrétnější, pak vykázaná EBITDA naplnila horní hranu analytických odhadů činící 29,2 mld. Kč.
Očištěný čistý zisk ve výši 7,5 mld. Kč (-35,3 % y/y) rovněž překonal průměrný odhad trhu 6,2 mld. Kč a byl v souladu s naší predikcí.
Za lepšími než očekávanými výsledky na provozní úrovni hospodaření vidíme především velmi slušný výkon ve výrobním segmentu, kde pozitivní roli sehrál zejména cenový efekt (výrazný meziroční příznivý vliv do EBITDA cca +6 mld. Kč). ČEZu se nadále daří, i přes poklesy tržních cen elektřiny z předloňských a loňských extrémů, držet průběžnou letošní prodejní cenu silové elektřiny na úrovni 131 EUR/MWh. To stále převyšuje loňské rekordní úrovně, když ČEZ na konci loňského pololetí držel ceny poblíž 125 EUR a za celý rok 2023 pak vykázal 126 EUR.
Výkonnost v ostatních segmentech již není daleko od našich odhadů. Na jednu stranu pozorujeme za 2Q 2024 mírně lepší provozní ziskovost v distribuci (4,9 mld. Kč vs. náš odhad 4,4 mld. Kč), na druhou stranu mírně slabší byl tuzemský retailový prodejní segment s EBITDA ve výši 0,5 mld. Kč, zatímco naše prognóza činila 1 mld. Kč. V souladu s naším očekáváním koriguje své zisky těžba (-0,5 mld. Kč y/y), a to hlavně kvůli klesajícím externím prodejům. S úbytkem volatility na energetických trzích se pak v souladu s našimi předpoklady normalizují i zisky z tradingu, které ve 2Q 2024 dosáhly 1,8 mld. Kč (-2,9 mld. Kč y/y).
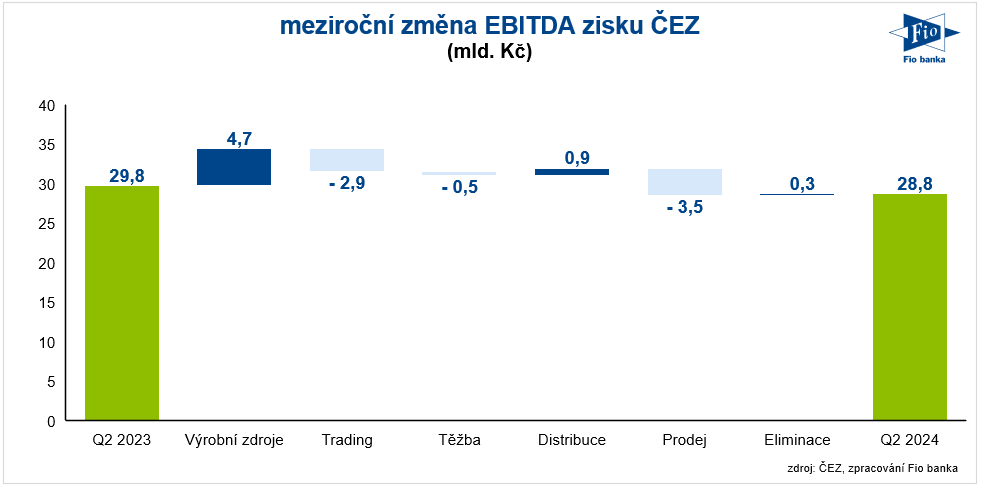
Lepší než námi odhadovaná EBITDA se plně nepromítla do čisté ziskovosti, když finální výsledek hospodaření byl v souladu s naší predikcí. Příčinou je vykázaná vyšší daň z příjmu (10,3 mld. Kč vs. náš odhad 7,3 mld. Kč). Nicméně čistou ziskovost na úrovni 7,5 mld. Kč hodnotíme v kontextu analytických odhadů jako solidní číslo naplňující horní interval tržních predikcí.
Příznivý vývoj na provozní úrovni hospodaření za 2Q 2024, a potažmo za celé první pololetí se pak projevil i do letošního výhledu EBITDA. ČEZ ho vylepšuje ze 115 – 120 mld. Kč na 118 – 122 mld. Kč. Přibližuje se tak naší predikci, kterou i po dnešních výsledcích držíme na hladině 123,5 mld. Kč. Výhled očištěného čistého zisku nicméně management společnosti podržel v intervalu 25 – 30 mld. Kč. Důvod spatřujeme především v navýšení odhadu odvodu daně z neočekávaných zisků. My naší predikci čisté ziskovosti zatím ponecháváme na úrovni 31,3 mld. Kč.
Čísla za 2Q 2024 příznivá (základní fundament v podobě prodejních cen silové elektřiny je nadále silný), výhled EBITDA navýšen. Z celkového pohledu nahlížíme na dnešní výsledkový report pozitivně.
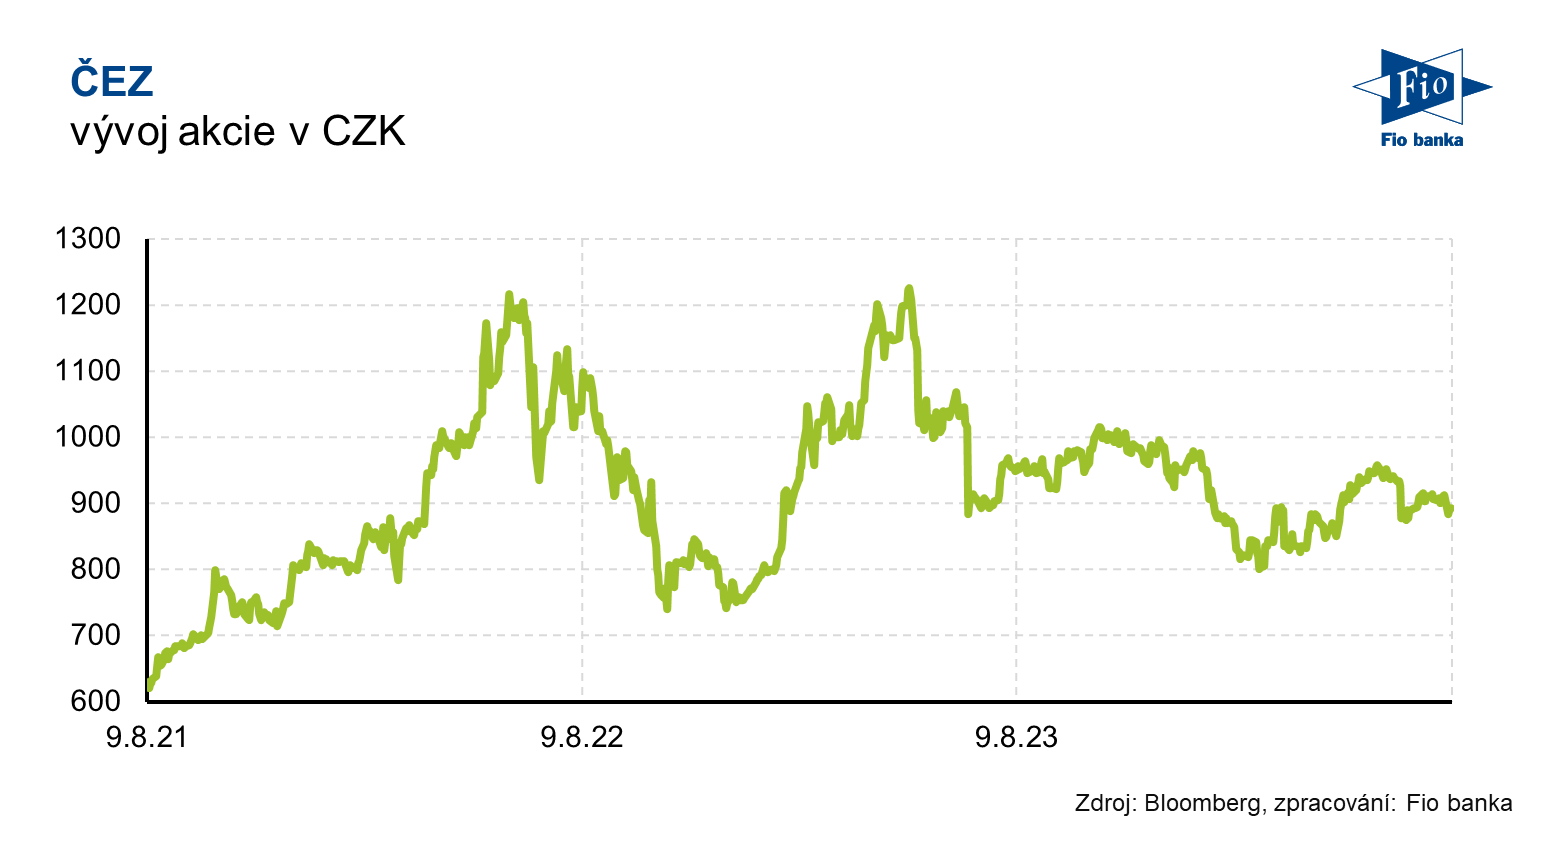
Akcie ČEZ (BAACEZ) včera na pražské burze uzavřely na úrovni 891 Kč.
Jan Raška, analytik, Fio banka, a.s.
Související odkazy
- ČEZ: slovenská vláda schválila odkup 49% podílu ČEZu v JESS za 189 mil. EUR
- ČEZ: Škoda JS se stane výhradním dodavatelem pohonů pro reaktory Rolls-Royce SMR
- Vláda zvažuje zastropování cen elektřiny v případě dalšího růstu cen, uvedl ministr Karel Havlíček
- ČEZ plánuje v roce 2027 uvést do provozu solární elektrárny s kapacitou 200 megawattů
- ČEZ: PKO BP Securities zvýšila cílovou cenu z 1 001 Kč na 1 400 Kč s novým doporučením „Hold“
Nejnovější:
- Ropa strhla indexy dolů
- Zámoří mírně v záporu
- Frankfurtská burza zahájila poslední kvartál roku poklesem
- Pražská burza klesala
- USA: Zásoby plynu podle EIA k 25. září vzrostly o 64 mld. kubických stop
- Wall Street v úvodu mírně klesá, Corteva dokončila odštěpení divize Vylor
- USA: Stavební výdaje v srpnu meziměsíčně vzrostly o 0,9 % při očekávání stagnace
- USA: Index ISM ve výrobě v září dosáhl 54,5 b. při očekávání 55,0 b.
- USA: Index nákupních manažerů PMI ve výrobě v září dle konečných dat na 55,9 b.
- Broadcom půjčí Anthropicu až 42 mld. USD na pronájem svých čipů



