Abercrombie & Fitch reportoval výsledky za 2Q a snížil výhled na provozní marži
Americká oděvní společnost Abercrombie & Fitch reportovala výsledky za 2Q 2022. Tržby a očištěný zisk na akcii nedosáhly odhadu analytiků. Značka Abercrombie zaznamenala tržby nad očekávání analytiků, naopak Hollister zaostal. Společnost dále snížila odhad na provozní marži.
| Výsledky společnosti Abercrombie & Fitch (ANF) za 2Q 2022 | |||
|---|---|---|---|
| 2Q 2022 | Konsensus 2Q 2022 | 2Q 2021 | |
| Tržby (mil. USD) | 805,1 | 841,6 | 864,9 |
| Čistý zisk (mil. USD) | -2,19 | -- | 114,79 |
| Očištěný zisk na akcii (EPS, USD/akcie) | -0,3 | 0,23 | 1,7 |
Výsledky za 2Q
Tržby značky Abercrombie dosáhly 368,2 mil. USD při odhadu 345,1 mil. USD.
Značka Hollister dosáhla tržeb ve výši 436,9 mil. USD, odhad analytiků byl 506,3 mil. USD.
Společnost zveřejnila hrubou marži 57,9 % při odhadu 57,1 %.
Počet prodejen Abercrombie & Fitch byl 734.
Vyjádření CEO
„I přes negativní makroekonomické prostředí během druhého kvartálu jsme zažili rozdílnost ve firemním výkonu. Abercrombie reportoval nejvyšší tržby za 2Q od roku 2015 a jeho deváté čtvrtletí v průměrném růstu maloobchodního prodeje. To bylo částečně vyvážené značkou Hollister, kde jsme viděli větší, než očekávaný vliv inflace a změnu jádrových kategorií na více oděvních produktech, což přineslo nižší než očekávanou konverzi a velikost košíku,“ uvedl CEO Fran Horowitz.
Výhled na 2023
Společnost odhaduje kapitálové náklady okolo 150 mil., při odhadu 148,5 mil. USD.
Dále očekává pokles tržeb ve středních jednotkách procent, dříve odhadovala 0-2 %.
Provozní marži predikuje značka mezi 1-3 %, dříve odhadovala 5-6 %.
Vývoj akcie
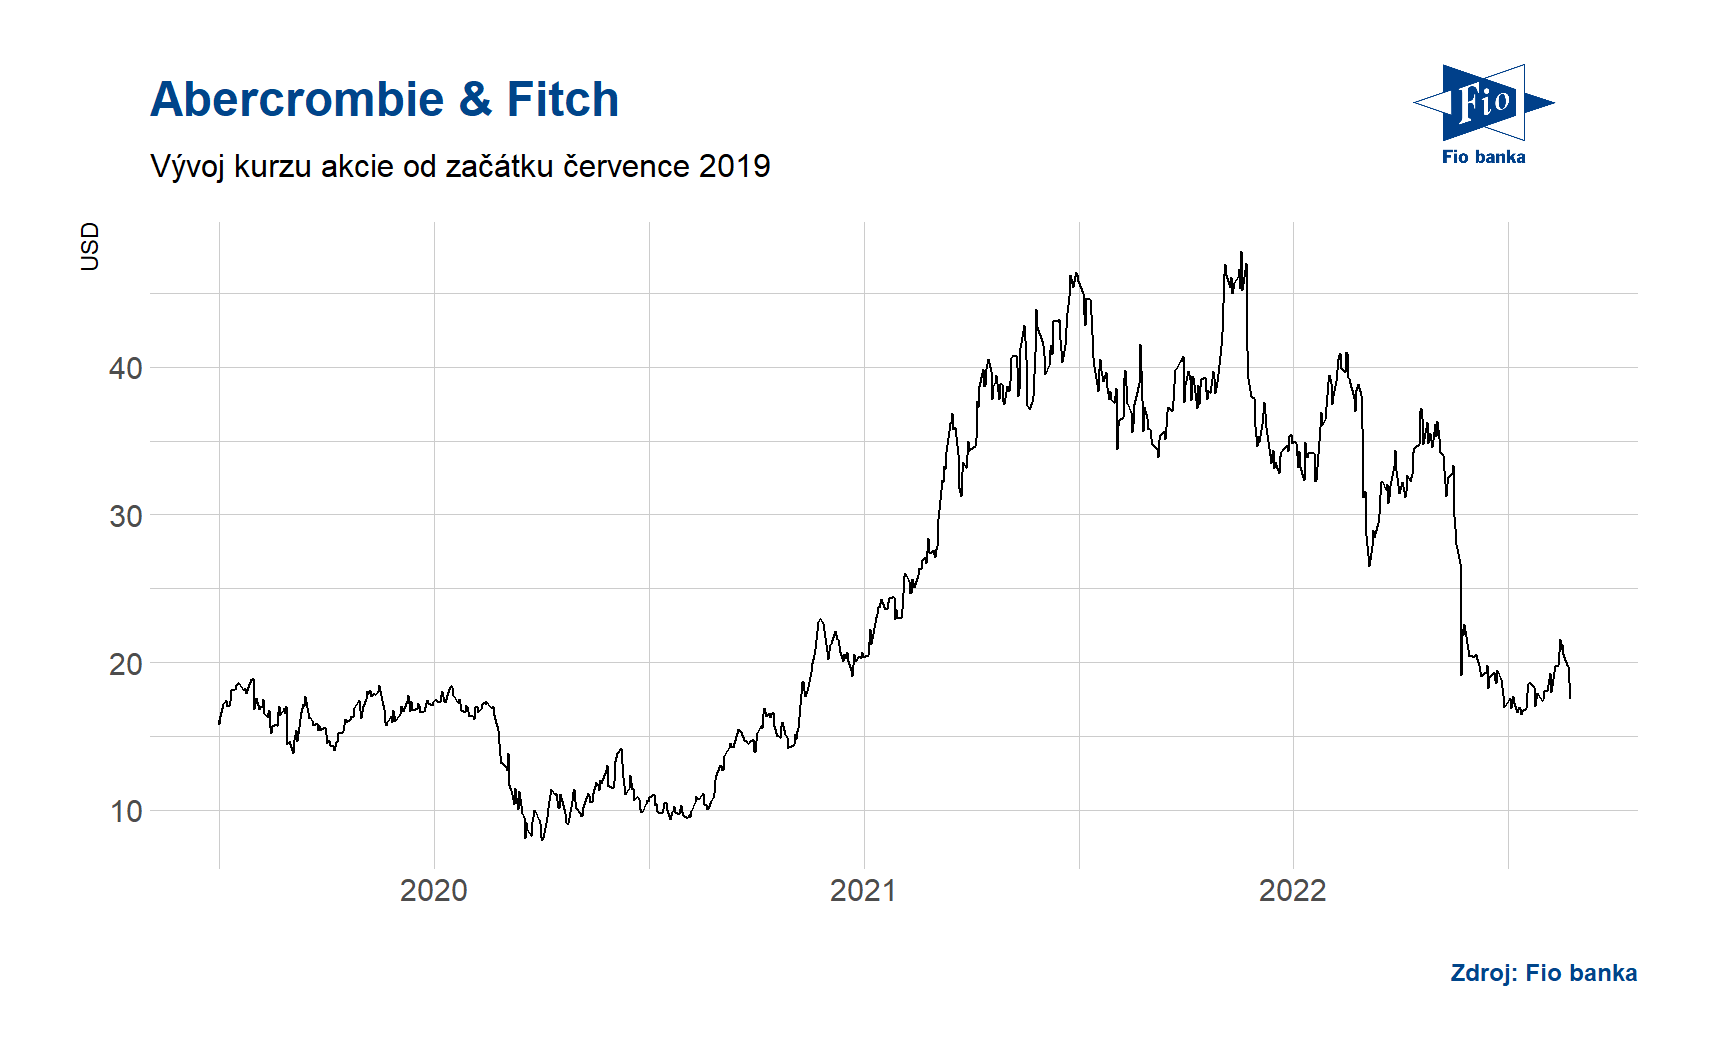
| Abercrombie & Fitch Co (ANF) -6 % na 17,54 USD | |||
|---|---|---|---|
| Ukazatel | Ukazatel | ||
| Kapitalizace (mld. USD) | 0,88 | P/E | 12,1 |
| Vývoj za letošní rok (%) | -49,6 | Očekávané P/E | 9,2 |
| 52týdenní minimum (USD) | 15,9 | Prům. cílová cena (USD) | 24,3 |
| 52týdenní maximum (USD) | 49,0 | Dividendový výnos (%) | -- |
Zdroj: Abercrombie & Fitch, Bloomberg
Lucie Bedrníková, Fio banka, a.s.
Nejnovější:
- Meta ve 3Q překonala očekávání, společnost zavádí novou třídu akcií bez hlasovacích práv
- SAP ve 3Q překonal očekávání v cloudovém backlogu, vedení je ale opatrnější ke 4Q a roku 2027
- ČNB snižuje Monetě kapitálový požadavek SREP na 9,8 %
- Doosan Power Systems prodal 5,42 mil. akcií Doosan Škoda Power za 405 Kč za kus
- Erste: Trigon Dom Maklerski zvyšuje cílovou cenu na 128,6 EUR při novém doporučení „Buy“
- ČEZ: Trigon Dom Maklerski zvyšuje cílovou cenu na 1 385,2 Kč a potvrzuje doporučení „Hold“
- Moneta: Trigon Dom Maklerski zvyšuje cílovou cenu na 193 Kč při novém doporučení „Hold“
- CSG: Trigon Dom Maklerski snížil cílovou cenu na 22 EUR při stálém doporučení na stupni „Buy“
- Komerční banka: Trigon Dom Maklerski zvyšuje cílovou cenu na 1 135 Kč při stálém doporučení „Hold“
- Erste: Keefe Bruyette zvyšuje cílovou cenu na 126 EUR při novém doporučení „Market Perform“



