Komerční banka za 2Q 2022 představila velmi solidní výsledky
Komerční banka představila výsledky za 2Q 2022, které překonaly očekávání trhu především v oblasti čistého úrokového výnosu. Od 14:00 se bude konat konferenční hovor.
| Výsledky hospodaření za 2Q 2022 | |||||
|---|---|---|---|---|---|
| mil. CZK | 2Q 2022 | 2Q 2021 | y/y | Odhad Fio | Konsensus trhu* |
| Čistý úrokový výnos | 7 302 | 4 953 | 47,4 % | 7 061 | 7 163 |
| Čistý výnos z poplatků a provizí | 1 477 | 1 418 | 4,2 % | 1 519 | 1 497 |
| Celkové provozní výnosy | 9 690 | 7 383 | 31,2 % | 9 707 | 9 666 |
| Celkové provozní náklady |
-3 655 | -3 491 | 4,7 % | -3 680 | -3 636 |
| Čistý zisk |
4 806 | 3 129 | 53,6 % | 4 654 | 4 565 |
| Zisk na akcii (CZK) |
25,29 | 16,46 | 53,6 % | 24,49 | 24,02 |
Zdroj: Fio banka, Komerční banka, * konsensus odhadů analytiků vytvořený Komerční bankou
Zhodnocení finančních výsledků za 2Q
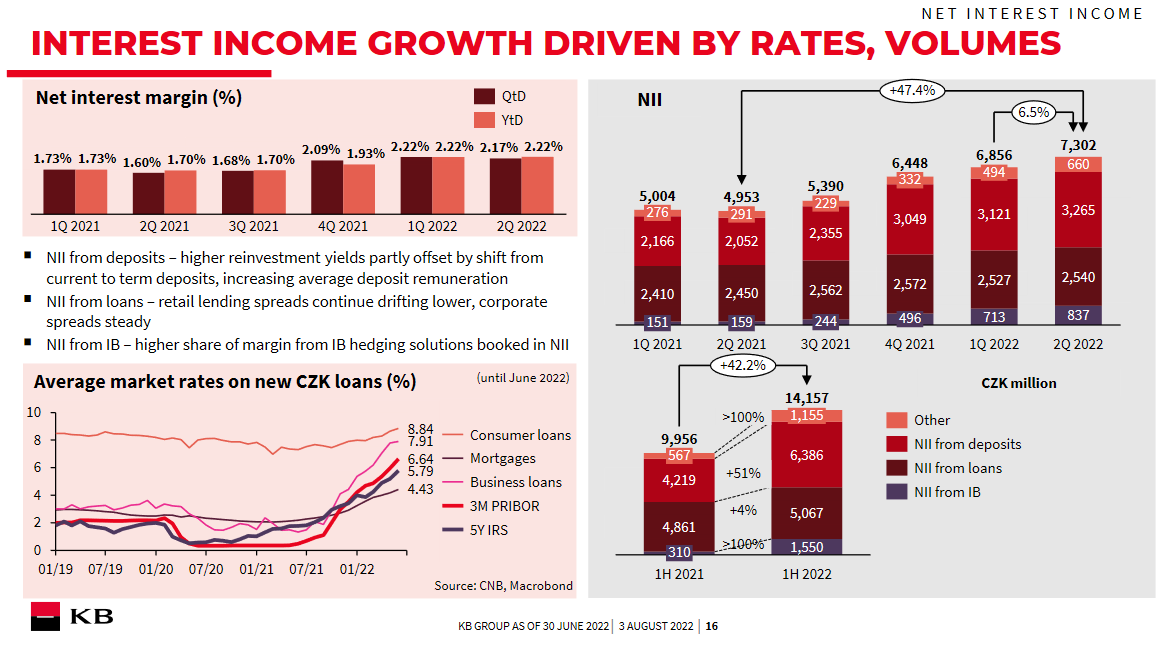
Čistý úrokový výnos meziročně vzrostl o 47,4 % z 4,953 mld. Kč na 7,302 mld. Kč, což je o 240 mil. Kč více, než bylo naše očekávání (a o 140 mil. Kč více, než tržní konsensus). Vyššího výnosu bylo dosaženo díky rostoucím úrokovým sazbám, když v 2Q ČNB několikrát zvedala základní 2T repo sazbu až na aktuálních 7 %. Na obrázku níže lze vidět solidní meziroční růst čisté úrokové marže z 1,70 % na 2,22 %.
Zdroj: Komerční banka
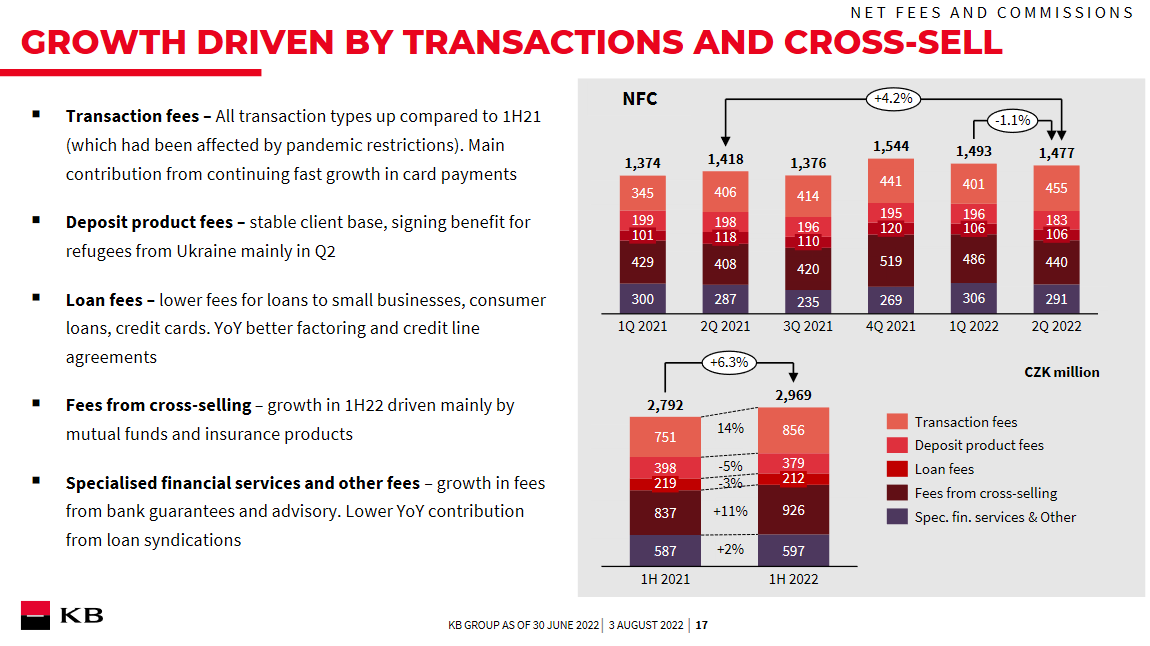
Čistý výnos z poplatků a provizí s meziročním růstem 4,2 % dosáhl hodnoty 1,477 mld. Kč v důsledku vyšší transakční aktivity především u karetních plateb, zvětšujících se investic klientů v podílových fondech, a vyšší poptávce po některých službách pro firemní klientelu, např. záruky. Celkové provozní výnosy vzrostly o 31,2 % na 9,690 mld. Kč.
Zdroj: Komerční banka
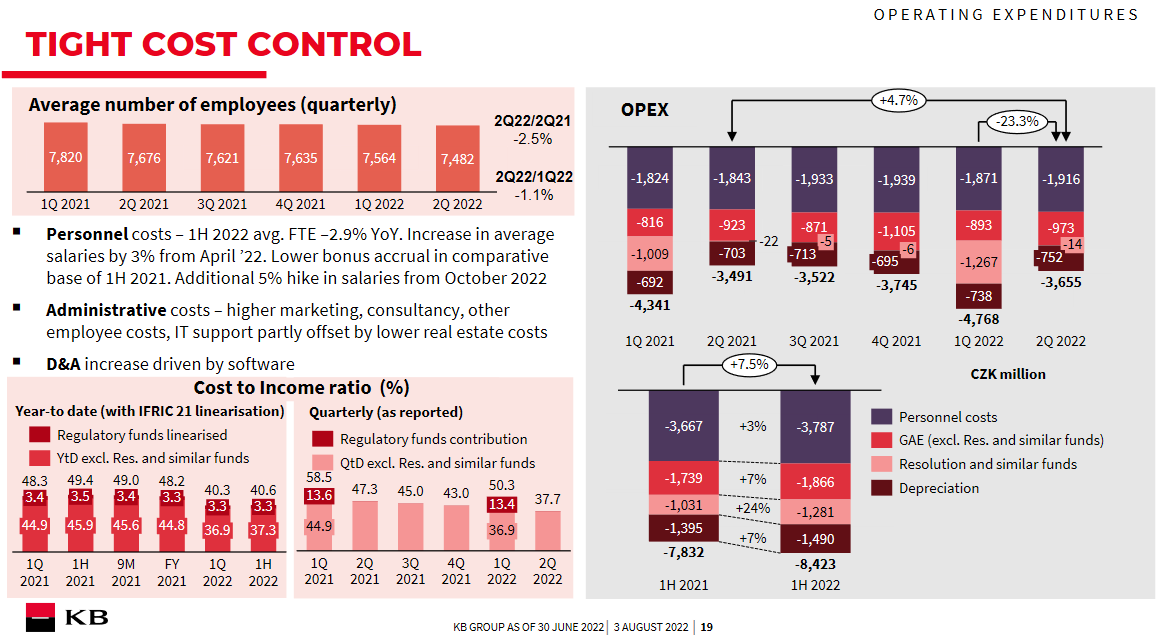
Provozní náklady rostly pomaleji, než bylo naše očekávání ve výši 3,680 mld. Kč, když došlo k jejich navýšení pouze o 4,7 % na 3,655 mld. Kč. Komerční bance se daří zefektivňovat svoji strukturu, důsledkem čehož klesá průměrný počet zaměstnanců a díky tomu tolik nerostou personální náklady v absolutní výši. Banka si udržuje velmi solidní poměr provozních nákladů k výnosům na úrovni 37,7 %, což představuje meziroční pokles o téměř 10 procentních bodů.
Zdroj: Komerční banka
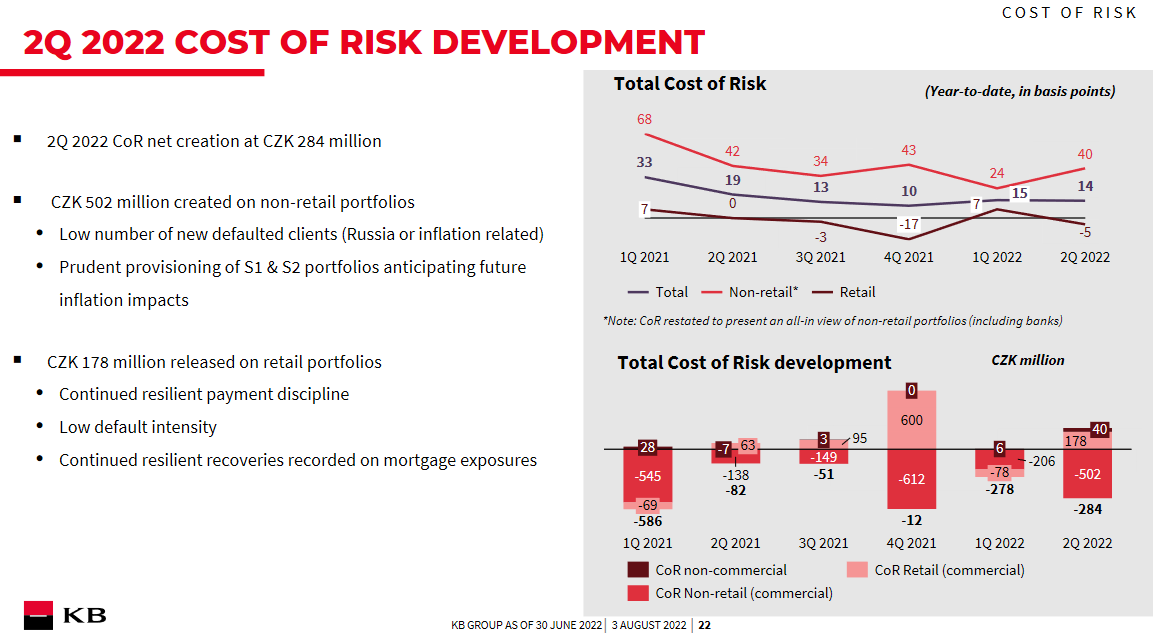
Náklady na riziko jsme očekávali o něco nižší než v prvním kvartálu, a to ve výši 194 mil. Kč. Ty však dosáhly úrovně 284 mil. Kč. Tržní očekávání však bylo nastaveno dokonce na 338 mil. Kč. Tvorba opravných položek se týkala hlavně expozic za klienty s různými typy vztahů s ruským trhem. Skupina také tvořila obezřetnostní rezervy na odhadované budoucí dopady současného vysoce inflačního prostředí.
Zdroj: Komerční banka
Čistý zisk díky výše uvedeným faktorům a růstu zisku z ostatních aktiv (+153 mil. Kč vs. +20 mil. Kč ve 2Q 2021) meziročně vzrostl o 53,6 % na 4,806 mld. Kč.
Kapitál & dividenda
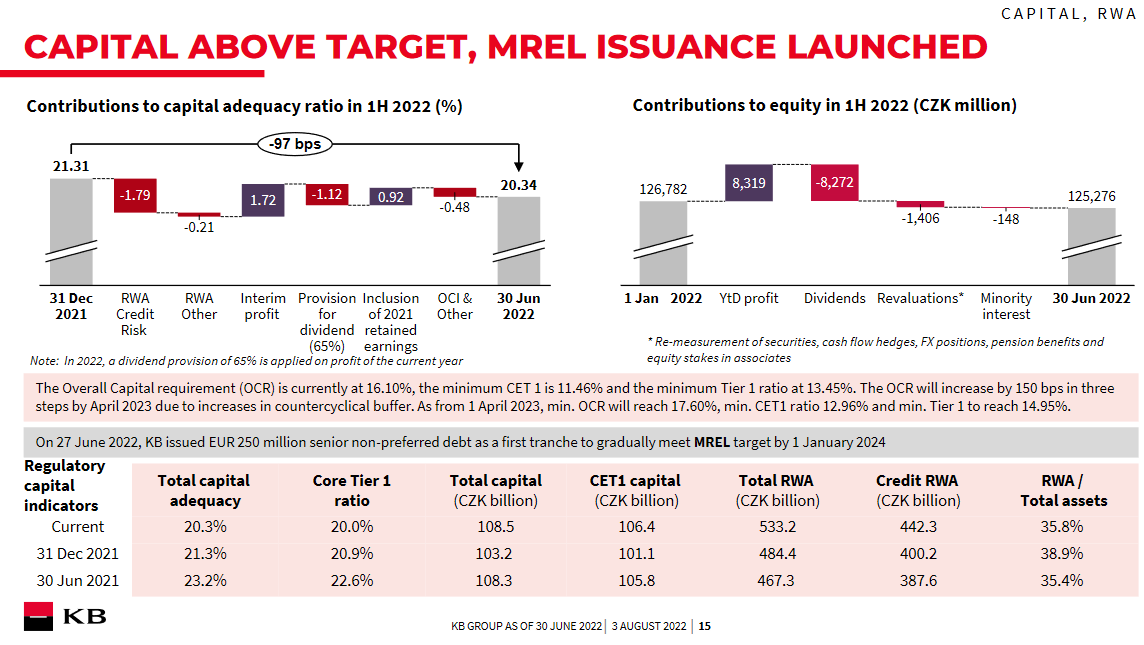
Kapitálová pozice Komerční banky zůstává nadále velmi silná, a to na úrovni 20,3 %. Od konce roku došlo k poklesu o 1 procentní bod, což je ale dáno růstem rizikově vážených aktiv odvozených od úvěrového portfolia, jež se za stejné období navýšilo o 4,1 %. Banka tvoří rezervy ze zisku na výplatu dividend, a to přesně podle očekávaného dividendového výplatního poměru 65 %, tudíž by nemělo dojít k žádnému překvapení ohledně dividendy z letošního zisku. V prezentaci k výsledkům nebyly poskytnuty žádné detaily k očekávanému naložení s přebytečným kapitálem formou dividendy v předpokládané výši 55 Kč na akcii, což je z našeho pohledu pochopitelný krok. Banka čeká na výsledky zátěžových testů ze strany ČNB, na jejichž základě a vývoji makroekonomického prostředí bude následně rozhodovat o této dividendě, což by se mělo udát v průběhu třetího kvartálu.
Zdroj: Komerční banka
Úvěrové portfolio
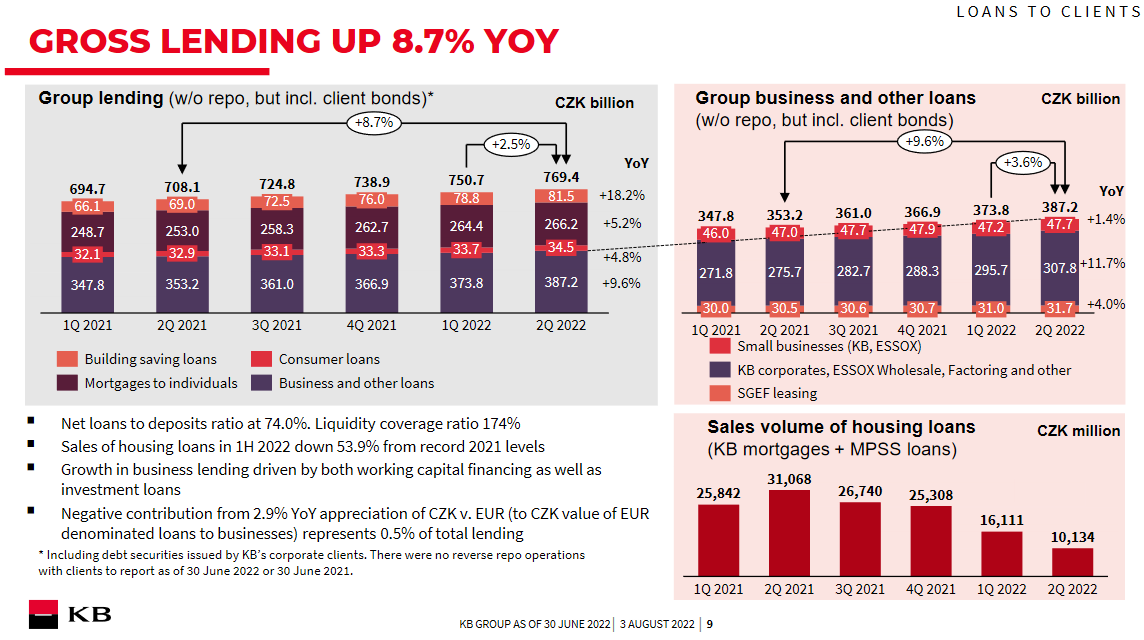
V meziročním srovnání se úvěrové portfolio Komerční banky zvýšilo o 8,7 % na 769,4 mld. Kč, tedy o 61,3 mld. Kč. Nejvíce se na tomto výsledku podepsaly korporátní úvěry (+34 mld. Kč / +9,6 %) následované hypotečními úvěry spolu s úvěry ze stavebního spoření (+25,7 mld. Kč / +8,0 %).
Zdroj: Komerční banka
Výhled
Komerční banka více upřesnila svůj finanční výhled pro letošní rok. Očekává více jak 20% růst provozních výnosů primárně podpořený čistými úrokovými výnosy, což je v souladu s naším modelem. Došlo k mírnému navýšení očekávaných provozních nákladů, které by měly růst o vyšší střední jednotky procent navzdory dvoucifernému růstu poplatků do rezolučního fondu a vysoké inflaci. Náklady na riziko by se měly držet okolo 30 bps. Upraven směrem vzhůru byl také vývoj úvěrového portfolia, a to s očekávaným růstem o vyšší střední jednotky procent.
Akcie Komerční banky
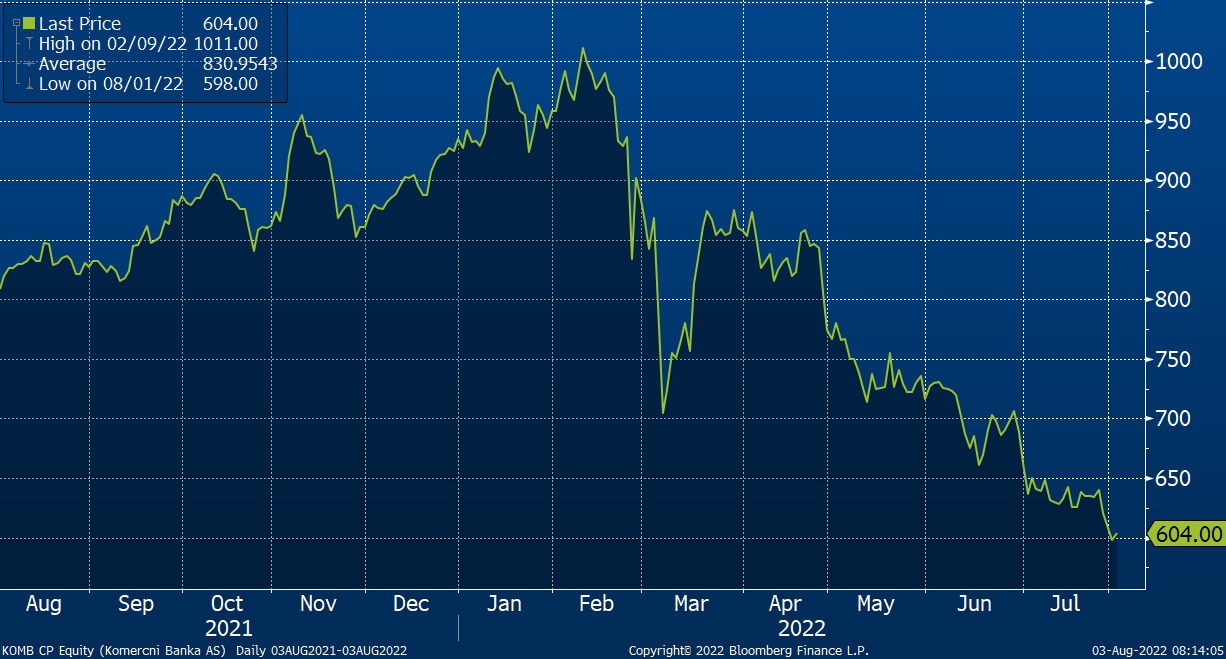
Akcie Komerční banky (BAAKOMB) před výsledky na pražské burze uzavřely na ceně 604 Kč, na burze RM-SYSTÉM na 613 Kč. Díky velmi dobrým výsledkům by se dal očekávat růst cen akcií Komerční banky, nicméně na trhu přetrvává značná nejistota ohledně tzv. windfall tax, což může být silný limitující faktor pro růst cen akcií.
Zdroj: Bloomberg
Jiří Kostka, Fio banka, a.s.
Související odkazy
- Komerční banka: Citi zvyšuje cílovou cenu z 1 084 Kč na 1 095 Kč při stávajícím doporučení „Buy“
- Konferenční hovor Komerční banky k výsledkům za 3Q 2026: Výhled na rok 2027 a strategie do roku 2029
- Pražská burza otevírá seanci poklesem, Komerční banka reportovala výsledky
- Komerční banka za 3Q 2026 dodala čistý zisk 4,7 mld. Kč
- Projekce hospodaření Komerční banky za 3Q 2026
Nejnovější:
- USA uzavírají pod tlakem technologií ve ztrátě
- Frankfurtská burza uzavřela páteční obchodování v červených číslech
- Americké indexy klesají
- Amazon reportoval smíšené výsledky za 3Q, pozornost trhu směřuje na kapitálové výdaje
- Komerční banka: Citi zvyšuje cílovou cenu z 1 084 Kč na 1 095 Kč při stávajícím doporučení „Buy“
- Erste: BNP Paribas zvyšuje cílovou cenu ze 120 EUR na 125 EUR se stálým doporučením „Neutral“
- Pražská burza zakončila týden poklesem
- USA: Index nákladů práce ve 3Q vzrostl o 0,8 %
- Eurozóna: Míra nezaměstnanosti dosáhla za září 6,5 %
- Eurozóna: HDP ve 3Q podle předběžných dat meziročně vzrostl o 1,3 %



